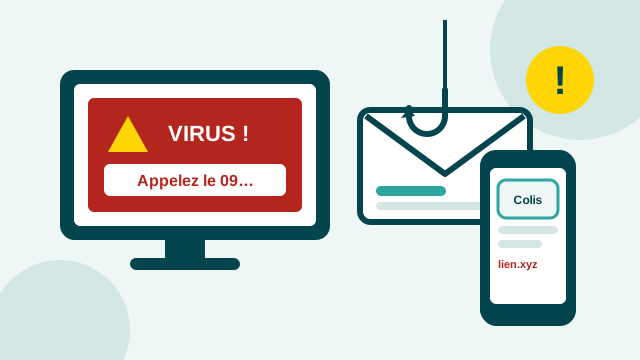
Il y a quelques jours, une cliente m'a apporté son ordinateur portable. Elle avait cliqué sur une publicité en regardant Facebook, et une page s'était mise à hurler qu'elle avait un virus. Elle a appelé le numéro affiché, on lui a fait installer « un petit logiciel pour régler le problème », et pendant qu'elle attendait devant un écran noir, la personne au bout du fil faisait des virements depuis son espace bancaire. Une heure et vingt minutes, treize virements.
Cette dame n'a rien de naïf. Elle a simplement eu peur, au mauvais moment, face à des gens dont c'est le métier de faire peur. C'est pour elle, et pour tous ceux qui pourraient être les prochains, que j'écris cet article. Je vous montre à quoi ressemblent les arnaques que je vois passer à l'atelier, et les quelques réflexes qui protègent de presque tout.
Les escrocs changent de déguisement, mais leurs ficelles restent les mêmes. Voici à quoi ressemblent les arnaques les plus courantes, les quelques réflexes qui protègent de presque tout, et ce qu'il faut faire, dans l'ordre, si l'on s'est fait piéger. Ce n'est jamais une question de naïveté : ces arnaques sont conçues par des professionnels pour fonctionner sur tout le monde.
1. La fausse alerte qui « bloque » l'ordinateur
C'est celle qui fait le plus de dégâts chez mes clients. Vous naviguez tranquillement, vous cliquez sur une publicité ou un lien, et d'un coup :
- la page passe en plein écran, avec un fond bleu ou rouge, le logo de Microsoft, de Windows ou d'Apple ;
- un message vous annonce un virus, un piratage, un ordinateur « bloqué pour votre sécurité » ;
- une voix ou une alarme se déclenche, parfois avec un compte à rebours ;
- la souris semble ne plus rien faire, la page refuse de se fermer ;
- et surtout, un numéro de téléphone à appeler « immédiatement ».
Tout est fait pour que vous n'ayez pas le temps de réfléchir. Pourtant, ce n'est qu'une page Internet. Elle ne voit rien de ce qu'il y a dans votre ordinateur, elle se contente de faire du bruit. L'impression que tout est bloqué vient du mode plein écran, rien de plus. Dans la grande majorité des cas, votre ordinateur n'a rien du tout : une fois la page fermée, tout redevient normal. Pour la fermer, n'appelez pas le numéro et ne cliquez nulle part dans la page, puis :
- maintenez la touche Échap enfoncée deux ou trois secondes : la page quitte le plein écran, et vous pouvez fermer l'onglet avec la croix ;
- si elle résiste, sur Windows, appuyez en même temps sur Ctrl + Maj + Échap : le Gestionnaire des tâches s'ouvre, choisissez votre navigateur (Chrome, Edge, Firefox…) puis « Fin de tâche ». Sur Mac, c'est Cmd + Option + Échap, puis « Forcer à quitter » ;
- si plus rien ne répond, éteignez l'ordinateur en gardant le bouton d'alimentation enfoncé une dizaine de secondes ;
- en rouvrant le navigateur, s'il vous propose de « restaurer les onglets », refusez, sinon la page revient aussitôt.
Une variante qui monte en ce moment : en cherchant « support Microsoft » ou « service client de ma banque » sur Google, les premiers résultats sont parfois des annonces payées par des escrocs. Leur numéro a l'air officiel, le site aussi. Allez toujours chercher le numéro sur le site officiel lui-même, ou sur vos papiers.
À retenir : Microsoft, Apple, Google ou votre banque n'affichent jamais un numéro à appeler dans une alerte, et ne vous demandent jamais d'installer un logiciel pour « prendre la main ».
2. Le faux email (le « phishing »)
On l'appelle aussi hameçonnage, et le mot dit bien ce que c'est : un appât. L'email se fait passer pour un organisme que vous connaissez, et cherche à vous faire cliquer sur un lien pour que vous tapiez vous-même vos codes ou votre numéro de carte sur une copie du vrai site. Les déguisements que je vois le plus souvent :
Le plus souvent, il se fait passer pour l'Assurance maladie (« votre carte Vitale expire, commandez la nouvelle »), pour les impôts (« vous avez droit à un remboursement de 389,40 € »), pour votre banque (« activité suspecte, confirmez votre identité »), pour un abonnement comme Netflix, EDF ou votre box (« paiement refusé, mettez à jour votre carte »), ou pour un transporteur (« votre colis n'a pas pu être livré, 1,99 € de frais »).
Il y a quelques années, on les repérait à leurs fautes d'orthographe. Ce n'est plus le cas : aujourd'hui, ils sont souvent très bien écrits, avec les bons logos. Ce qui les trahit, c'est ailleurs.
D'abord, l'urgence et la menace : « sous 24 heures », « sinon votre compte sera suspendu », « dernier rappel ». Un vrai organisme vous laisse le temps. Ensuite, l'adresse de l'expéditeur : le nom affiché dit « Ameli », mais en regardant l'adresse complète (sur ordinateur en passant la souris dessus, sur téléphone en touchant le nom), on lit souvent quelque chose de farfelu, sans rapport avec ameli.fr.
Le lien, aussi : avant de cliquer, passez la souris sur le bouton sans cliquer, l'adresse réelle s'affiche en bas de l'écran. Si ce n'est pas le site officiel, c'est un piège. Et enfin, ce qu'on vous demande : aucun organisme sérieux ne vous réclame par email votre mot de passe, votre numéro de carte complet ou un code reçu par SMS.
Le bon réflexe est tout simple : ne cliquez jamais sur le lien. Si le message vous inquiète, ouvrez vous-même l'application ou tapez l'adresse du site que vous connaissez. Si vous avez vraiment un remboursement ou un problème de paiement, vous le verrez dans votre espace personnel.
3. Les faux SMS
Même principe, en plus court, et c'est justement ce qui les rend efficaces : on lit un SMS en deux secondes, entre deux choses, sans réfléchir. Les classiques du moment : le colis en attente, l'amende de stationnement à régler sous peine de majoration, le compte formation à « utiliser avant qu'il expire », le bon d'achat gagné. Tous ont un lien, et tous vous pressent.
Un vrai transporteur ne vous fait pas payer de frais par SMS, et une vraie amende ne se règle pas par un lien envoyé sur votre portable. Ne répondez pas, ne cliquez pas, et transférez le message au 33700 : c'est le numéro officiel et gratuit pour signaler les SMS et les appels indésirables.
4. Le faux conseiller de la banque au téléphone
C'est la plus coûteuse, et la plus difficile à déjouer, parce qu'elle est bien jouée. Votre téléphone sonne, et le numéro qui s'affiche est celui de votre agence : les escrocs savent le falsifier. La personne est polie, connaît votre nom, parfois votre adresse ou le nom de votre conseiller. Elle vous annonce des opérations suspectes sur votre compte, et vous propose de les annuler ensemble. Pour ça, il faut « juste » valider une notification sur votre application, ou lui lire le code que vous allez recevoir par SMS.
Ce code ne sert pas à annuler quoi que ce soit : il sert à valider le virement que l'escroc est en train de faire. C'est exactement le piège dans lequel est tombée ma cliente.
À retenir : votre banque ne vous demandera jamais de valider une opération pour en annuler une, ni de lui donner un code reçu par SMS. Au moindre doute, raccrochez, et rappelez vous-même le numéro inscrit au dos de votre carte bancaire. Si c'était vraiment la banque, elle vous le confirmera.
5. Les autres pièges à connaître
Il y a le message d'un inconnu qui commence par « Coucou maman, j'ai changé de numéro » : il se fait passer pour votre enfant, qui aurait cassé son téléphone et aurait besoin d'argent en urgence. Avant quoi que ce soit, appelez votre enfant sur son numéro habituel.
Si vous vendez entre particuliers (Leboncoin, Vinted, Marketplace), méfiez-vous de l'« acheteur » qui vous envoie un lien pour « recevoir le paiement ». Pour recevoir de l'argent, on ne donne jamais son numéro de carte : restez dans la messagerie et le paiement du site. Dans l'autre sens, une console, un téléphone ou un aspirateur à moitié prix sur un site inconnu, souvent vu dans une publicité, doit éveiller vos soupçons : avant d'acheter, cherchez le nom du site suivi de « avis » ou « arnaque ».
Et puis il y a le faux « remboursement ». Quelques jours après une arnaque, quelqu'un vous rappelle en se présentant comme la police, la banque ou un service de recouvrement, et propose de récupérer votre argent… contre des frais. C'est la même équipe qui revient tenter sa chance.
Les réflexes qui protègent de presque tout
- Quand on vous presse, ralentissez. L'urgence est le premier outil des escrocs. Rien de vrai ne se joue en cinq minutes.
- N'appelez jamais un numéro qui s'affiche à l'écran, et ne cliquez pas sur les liens reçus par email ou SMS. Passez par l'application ou le site que vous connaissez.
- Un code reçu par SMS ne se donne à personne, même pas à quelqu'un qui dit être votre banque.
- N'installez rien à la demande d'un inconnu, surtout pas un logiciel pour qu'il « prenne la main » (AnyDesk, TeamViewer, ScreenConnect, Assistance rapide…).
- Un mot de passe différent pour votre messagerie, et la double authentification activée dessus. Votre boîte mail est la clé de tout le reste : c'est par elle qu'on réinitialise les autres mots de passe.
- En cas de doute, demandez à quelqu'un : un proche, votre banque en agence, ou moi. Personne ne se moquera de vous. Les escrocs comptent justement sur la gêne de demander.
Si vous êtes tombé dans le piège
D'abord, ce n'est pas votre faute : ces arnaques sont conçues par des professionnels pour fonctionner sur tout le monde. Ensuite, chaque heure compte. Dans l'ordre :
- Appelez votre banque, depuis un autre téléphone si possible : opposition sur la carte, contestation écrite des opérations que vous n'avez pas faites. Vous avez 13 mois pour contester un paiement, mais plus vous allez vite, plus il y a de chances de récupérer l'argent.
- Si quelqu'un a pris la main sur votre ordinateur, débranchez-le d'Internet (Wi-Fi ou câble) et ne l'utilisez plus pour vos comptes tant qu'il n'a pas été vérifié : le logiciel installé peut permettre à l'escroc de revenir.
- Changez vos mots de passe depuis un appareil sain, en commençant par votre messagerie, puis la banque et les sites où votre carte est enregistrée.
- Portez plainte au commissariat ou à la gendarmerie, ou en ligne pour une escroquerie sur Internet. Gardez le récépissé : votre banque le demande en général pour étudier un remboursement.
- Faites-vous aider et signalez : cybermalveillance.gouv.fr (le site officiel d'assistance aux victimes, joignable aussi au 17Cyber), les emails sur signal-spam.fr, les SMS au 33700, les sites et publicités frauduleux sur internet-signalement.gouv.fr.
Ce que je peux faire pour vous
À l'atelier, je retire tout ce que les escrocs ont pu installer, je vérifie que l'ordinateur est sain, puis je vous aide à sécuriser vos comptes. Je peux aussi retracer ce qui s'est passé (quand, comment, ce qui a été fait depuis votre ordinateur) et vous remettre un rapport écrit à joindre à votre plainte ou à transmettre à votre banque et à votre assurance. Pour la cliente dont je vous parlais, ce rapport listait les heures et les références de chaque virement, de quoi permettre à sa banque de réagir vite.
Et si vous avez simplement un doute sur un message, un appel ou une page bizarre, appelez-moi avant de faire quoi que ce soit. Ça prend deux minutes, et ça peut vous éviter bien des ennuis. Pensez aussi à en parler autour de vous, surtout à vos parents et grands-parents : ce sont souvent eux que ces gens visent en premier.
Article de SOS-Info68, réparation informatique à Kingersheim · 06 20 69 14 48 · https://sos-info68.ovh/conseils/arnaques-sur-internet/